

 알림마당 ㆍ 뉴스레터
【에이블뉴스 신관식 칼럼니스트】개요=보험료를 실질적으로 납부하는 사람(이하, 보험계약자 등)과 보험사고 발생 시 보험금을 수령하는 사람(이하, 보험금수익자)이 다른 사람일 경우 보험금수익자에게 상속세 또는 증여세가 발생할 수 있습니다.
그럼에도 불구하고 보험금수익자가 소득세법 시행령 기준 장애인인 경우, 보험금수익자인 장애인이 수령하는 연간 4,000만원까지의 보험금은 증여세가 비과세됩니다(상속세 및 증여세법 제46조 제8호, 상속세 및 증여세법 시행령 제35 조 제6항).
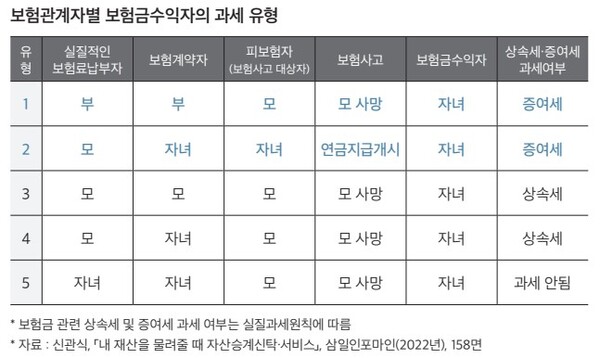
보험관계자별 보험금수익자의 과세 유형. ©신관식
장애인의 범위=상기 증여세 절세 제도를 적용받을 수 있는 장애인은 소득세법 시행령 제107조에 따른 장애인을 말하며 ① 장애인복지법 기준 등록장애인, ② 「장애아동복지지원법 제21조 제1항」에 따른 ‘발달재활서비스를 받고 있는 사람’ ③ 「국가유공자 등 예우 및 지원에 관한 법률」에 따른 ‘상이자 및 이와 유사한 자로서 근로능력이 없는 사람’ ④ 항시 치료를 요하는 ‘중증환자(소득세법 시행규칙에 따른 장애인증명서 상 장애기간 이내에 있는 사람)’ 입니다.
국세청 해석=보험금수익자가 장애인인 경우가 실제 많은 것 같습니다. 그러면서도 많은 분들이 연금보험에서 장애인이 보험금수익자일 때 연간 4,000만원까지 받는 보험금(연금)에 대해서 진짜로 증여세가 비과세되는 것이 맞는지 국세청에 질문했고 가능하다고 회신된 사례입니다. 따라서 어떠한 설명보다도 국세청 행정해석(질의회신 재산세과-357, 2010.06.03)를 보여드리는 것이 효과적이라고 생각되어 소개합니다.
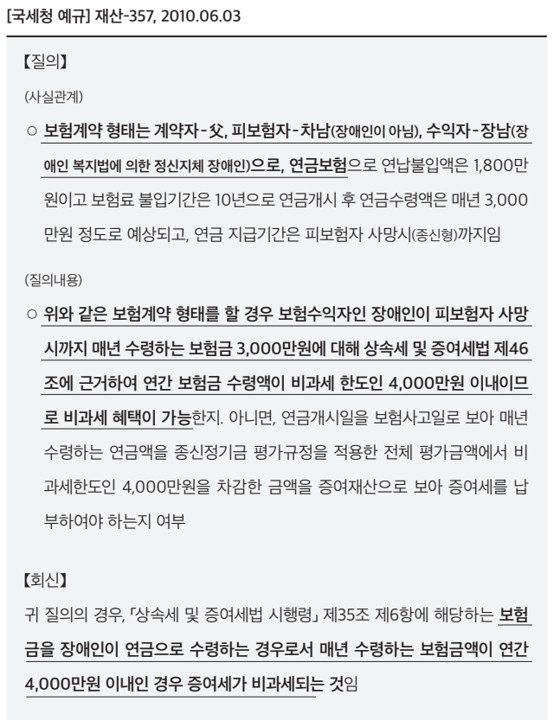
장애인이 보험금수익자일 때 연간 4,000만원까지 받는 보험금(연금)에 대해서 진짜로 증여세가 비과세되는 것이 맞는지 국세청에 질문했고 가능하다고 회신된 사례. ©신관식
-장애인 곁을 든든하게 지켜주는 대안언론 에이블뉴스(ablenews.co.kr)-
-에이블뉴스 기사 제보 및 보도자료 발송 ablenews@ablenews.co.kr-
관련기사